
【税理士校閲済】ガレージ・小屋を建てた時の固定資産税はいくらかかるの?かかる条件から注意点までを専門会社が徹底解説!
「ガレージを建てたら固定資産税はかかるの?」
「カーポートなら税金はかからないって本当?」
これからガレージを新設する方の多くが、こうした疑問を持っています。
結論から言うと、固定資産税がかかるかどうかは見た目の大きさや形では決まりません。
「土地への定着性」
「外気分断性」
「用途性」
の3つの基準をすべて満たすと課税対象になり、1つでも欠ければ原則として非課税です。
この記事を読むことで、次のことがわかります。
- ガレージが固定資産税の対象になる条件
- カーポートとガレージの違い
- ビルトインガレージの税額の考え方
- 設計段階でできる合法的な節税対策
小屋やガレージを専門に扱う、グリーンベルが固定資産税について解説します。
あわせて、多くの人が誤解している「容積率が緩和される=税金も安くなる」という間違いや、航空写真・AIを使った自治体の課税調査の進化など、知らないと後で負担が大きくなる情報もお伝えします。
ガレージに固定資産税がかかる「3つの判断基準」
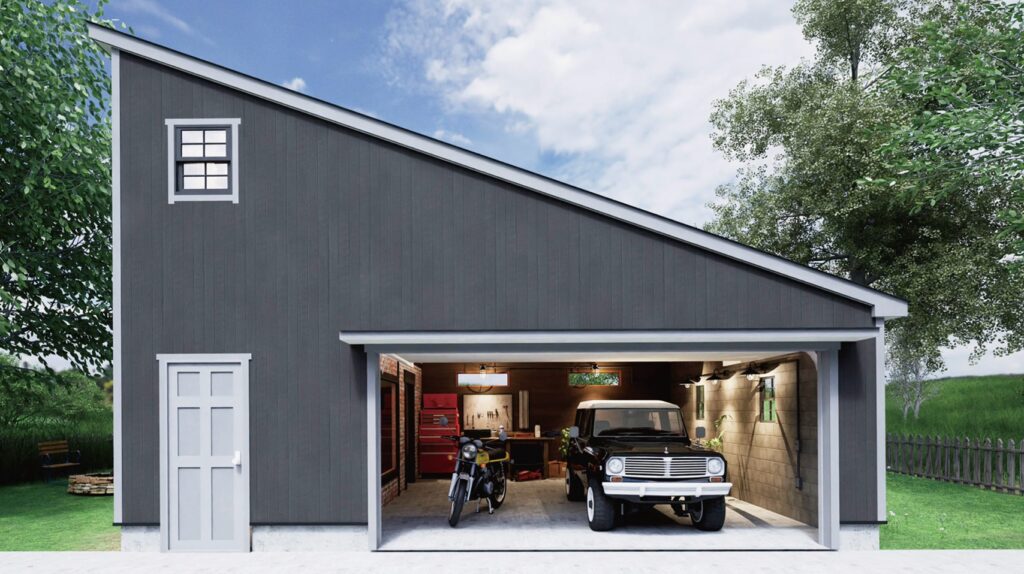
固定資産税の対象になるかどうかは、そのガレージが税務上の「家屋」と認められるかで決まります。
家屋として認められるかどうかの判断基準は次の3つです。
| 判断基準 | 内容 | 満たす例 | 満たさない例 |
|---|---|---|---|
| 土地への定着性 | 土地に固定され、簡単に動かせない | 基礎工事あり、アンカー固定、配管接続 | 地面に置いただけの物置 |
| 外気分断性 | 屋根があり、三方向以上が壁で囲まれている | 四方に壁とシャッターがある独立ガレージ | 屋根と柱だけのカーポート |
| 用途性 | 人が入って保管・作業などに使える空間がある | 車庫・倉庫・作業小屋 | 人が入れない小型収納、機械カバー |
3つすべてを満たした場合に課税対象になります。それぞれ詳しく見ていきましょう。
1. 土地への定着性
1つ目の基準は「土地への定着性」です。建物が土地に固定されているかどうかを指します。
基礎工事をして土地に根付いている状態が典型例ですが、実際の判断はもう少し複雑です。たとえば重量ブロックの上に置いているだけの建物でも、土台をビスやボルトで結合(緊結)していれば、定着性ありと判断されることがあります。
注意したいのは、コンテナハウスのように自重の大きい建物です。アンカーで固定していなくても、重さのため事実上動かせない状態なら、定着性があるとみなされる可能性があります。
給排水の配管が土地とつながっている場合は、さらに定着性ありと判断されやすくなります。トレーラーハウスのように「いつでも自由に移動できる状態」とは言えないからです。
「置いているだけだから大丈夫」と考えるのは危険です。
2. 外気分断性
2つ目の基準は「外気分断性」です。
屋根があり、三方向以上を壁で囲まれていて、外気や風雨から隔てられた空間かどうかで判定します。
- カーポート(屋根と柱のみ):基準を満たさない
- 四方に壁がある独立ガレージ:明らかに基準を満たす
判断が分かれやすいのは、壁が「二方」か「三方」かというグレーゾーンです。自治体によって見解が異なる場合もあるため、この範囲に当たる建物を検討しているなら、設置前に市町村の税務課へ確認しておきましょう。
3. 用途性
3つ目の基準は「用途性」です。
その建物が、目的に合った利用空間をつくっているかどうかを見ます。
人が中に入り、車の保管・作業・貯蔵などに使える広さがあれば、用途性ありと判断されます。
一方、人が入れない屋外収納や、機械を覆うだけのカバーのようなものは、用途性がないとされます。
ガレージやスモールハウス、小屋・倉庫などを建てる場合は、この基準を満たす可能性が十分にあります。
判断に迷ったら設計段階で税務窓口に相談を
3つの基準は、自治体の判断や個別の状況によって変わることがあります。
特に定着性と外気分断性は、設計段階で確認しておくと税負担の差につながりやすいポイントです。
ガレージの建築を計画するときは、建築基準法の確認に加えて、図面を持って市町村の税務窓口に事前相談するようにしましょう。
後の固定資産税に関する、トラブルを防ぐ最も確実な方法です。
【種類別】固定資産税がかかるガレージ・かからないガレージ
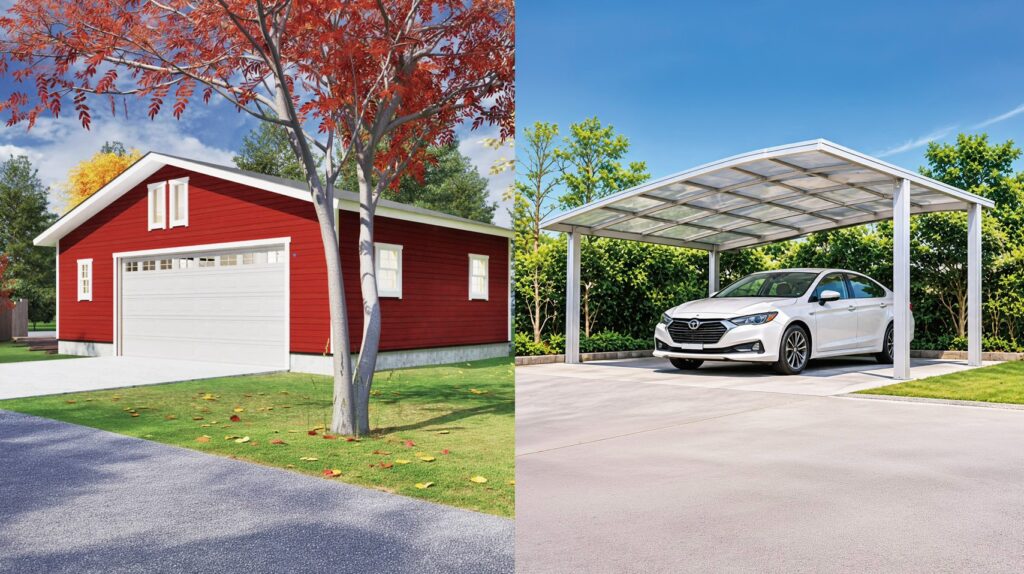
ガレージにかかる固定資産税は、構造や設置方法によって大きく変わります。
まずは種類別の目安を一覧で確認しましょう。
| ガレージの種類 | 課税対象 | 判定のポイント |
|---|---|---|
| 独立ガレージ | あり | 基礎・四方の壁・シャッターがある |
| プレハブ車庫 | あり | 定着性と外気分断性で判定 |
| ビルトインガレージ | あり | 住宅の一部として課税 |
| カーポート(壁なし) | なし | 外気分断性を満たさない |
| カーポート(三方以上に壁) | あり | 外気分断性を満たす |
| バイクガレージ(固定あり) | あり | 定着性ありと判定される |
| バイクガレージ(置くだけ) | なし | 定着性なしと判定されやすい |
| 屋根のない駐車スペース | なし | 家屋の基準を満たさない |
※この表は一般的な目安で、すべてのケースに当てはまるわけではありません。
最終的な判断は、お住まいの自治体の税務窓口や税理士等の専門家に確認してください。
課税対象となるガレージ(独立ガレージ・プレハブ車庫・ビルトインガレージ)
独立ガレージは、原則として課税対象です。
基礎工事をして四方に壁があり、シャッターや扉で出入口を閉じられる構造なら、3つの基準をすべて満たします。
プレハブ車庫やコンテナハウスも同じで、設置方法から定着性が認められれば課税対象になります。
住宅に組み込まれたビルトインガレージも、当然ながら課税対象です。
カーポートは原則非課税
カーポートは原則非課税になることが多いです。
屋根と柱だけの構造では外気分断性を満たさないため、固定資産税はかかりません。
ただし、後からサイドパネルを付けて三方を壁で囲むと、課税対象に変わる可能性があります。判定は毎年1月1日時点の状態で行われるため、壁を追加した翌年度から課税されることもあります。外構工事やリフォームを考えている方は、一度専門家に相談しておくと安心です。
バイクガレージは設置方法で判定が変わる
物置型のバイクガレージは、特に注意が必要です。
非課税とされることが多いものの、定着性・外気分断性・用途性をすべて満たせば課税対象になります。小型のバイクガレージでも、次のような施工をすると定着性ありと判断される可能性があります。
- コンクリート基礎を打つ
- 地面にアンカーボルトで固定する
反対に、地面に置いているだけで固定していなければ、定着性がないため非課税とされることが多いでしょう。設置方法しだいで判断が分かれるので、事前の確認は欠かせません。
その他の駐車スペース(屋根なし・簡易テント)
屋根のない駐車スペースや、簡易的なテント状の仮設の覆いは、家屋の基準を満たさないため非課税になることがほとんどです。
ただし、簡易な構造であっても3つの条件をそろえれば課税対象になる場合があります。扱いは自治体によって異なることもあるため、不安な方は税務窓口で確認しましょう。
購入前に図面を持って確認するのが確実
同じ形の製品でも、次の違いで課税判定が変わることがあります。
- どのように設置するか
- どのような施工を加えるか
ハウスメーカーやメーカーの仕様書だけで判断せず、購入前に図面を持って市町村の税務課で確認することをおすすめします。特にグレーゾーンにあたる場合は、この一手間が長い目で見て数万円単位の税負担差につながることもあります。
ビルトインガレージ(インナーガレージ)の固定資産税
ビルトインガレージは、住宅の一部として家の中に組み込んだガレージです。
雨の日でも濡れずに車へ乗り降りでき、敷地が狭くてもガレージを持てることから人気があります。
ただし、ビルトインガレージも住宅と同じく固定資産税の課税対象です。
多くの施主が誤解しやすいポイントなので注意しましょう。
ビルトインガレージが課税対象になる理由
ビルトインガレージは、家屋の3つの基準をすべて満たしています。
- 土地に定着している(住宅の基礎の上にある)
- 屋根と壁で外気から隔てられている
- 車の保管・出し入れという用途がある
独立ガレージとは違い住宅本体の一部という位置づけですが、課税対象になる点は変わりません。
評価額は床の仕上げや設備で変わる
ビルトインガレージの評価額は、単純に延床面積を足すだけでは決まりません。ガレージ部分の仕上げや設備によって大きく変わります。
たとえば床の仕上げです。
コンクリート金ゴテ仕上げにするか、タイルを貼るかで評価額が変わります。
タイルや石貼りなどの高級素材を使うと評価額が上がり、税額も増えます。
固定資産税を抑えたいなら、設計段階から仕上げを意識しておきましょう。
給湯器・流し台・エアコンも評価額に影響する
給湯設備の選び方も、評価額を左右します。
- 母屋の給湯器から配管でお湯を引く
- ガレージ内に瞬間式給湯器を単独で設置する
この2つでは、評価の加点に差が出ます。
単独で給湯器を設置すると、年間の税額が数千円程度上がることもあります。
流し台やエアコンの設置も、同じく評価額に影響する要素です。
容積率の緩和と固定資産税は別の制度
注意したいのが、容積率の緩和措置との混同です。
建築基準法では、ビルトインガレージなどの車庫部分を、延床面積の5分の1を上限に容積率の計算から除外できます。
しかしこれは固定資産税とはまったく別の制度です。
容積率が緩和されても、固定資産税の対象になるガレージ部分の面積は減りません。
「容積率が緩和される=税金も安くなる」は誤解です。
詳しくは後半の「容積率の1/5緩和で固定資産税は安くならない」で解説します。
独立ガレージとの税負担の比較
一般的に、ビルトインガレージは独立ガレージより税負担が軽くなる傾向があります。外壁や屋根を住宅と共有できるぶん、その部分の評価が抑えられるためです。
ただし、ビルトインガレージなら必ず安くなるわけではありません。住宅の構造や建材、電動シャッターなどの設備によって評価額は変わります。
また、新築住宅には一定の要件を満たすと固定資産税が減額される制度があり、減額期間が終わると税負担の見え方が変わる点にも注意が必要です(後述)。
カーポートが固定資産税の対象外となる理由と例外
カーポートが固定資産税の対象外になるのは、「外気分断性」を満たさないからです。
屋根と柱だけの構造では三方向以上が壁で囲まれておらず、外気や風雨から隔てられた空間とは認められません。
この理由を押さえておくと、課税されるガレージとの違いがはっきりわかります。
カーポートのメリットと落とし穴
カーポートには、紫外線や雨から愛車を守りながら、固定資産税の負担を避けられるメリットがあります。
多くの住宅で採用されている理由の一つです。
ただし、ここに落とし穴があります。
それがサイドパネル(壁)の設置です。続いてサイドパネルの後付けについてみていきましょう。
サイドパネルの後付けで課税対象になることも
最も注意したいのが、カーポートにサイドパネルを後付けするケースです。
- 「雨風をもっと防ぎたい」
- 「プライバシーを確保したい」
こうした理由でサイドパネルを追加する方は少なくありません。
しかし三方を壁で囲むと外気分断性を満たすことになり、課税対象に変わる可能性があります。
判定は毎年1月1日時点の状態で行われる
固定資産税は、毎年1月1日(賦課期日)時点の状態で課税されます。
つまり12月にサイドパネルを取り付けると、翌年1月1日の時点で税務上の「家屋」と判定される可能性があるのです。
この変化に気づかないまま後で自治体に見つかると、さかのぼって課税されることがあります。
原則として最長5年分まで遡及される可能性があるため、注意しましょう。
非課税を保てる壁は「二方まで」が目安
では、どこまでの壁なら非課税を保てるのでしょうか。
一般的な目安は「二方の壁まで」です。
カーポートの側面に壁を設けても、残りの面が開いていれば外気分断性を満たさず、非課税とされることが多くなります。
ただし、この判定も自治体によって見解が異なる場合があります。
「L字型の壁」や「シャッター機能付きのパネル」などは、地域によって判断が分かれることもあります。
壁を設けたい場合は、設置するカーポートの自治体 税務窓口に相談してから進めましょう。
オプション選びの段階で税務課に相談を
税負担を避けつつ雨風への備えを強化したいなら、カーポートのオプションを選ぶ段階で市町村の税務課に相談するのが賢明です。
「このパネル仕様なら課税対象になるか」を事前に確認しておけば、後のトラブルを防げます。
安易な後付けや改造は避け、計画段階で判断しておくことが、長く安心して暮らすための近道です。
不要なオプションと必要なオプションを選び、可能な限りの固定資産税を節税することで
その後のメンテナンス費用に回せたり、経済的な負担を減らすことができます。
ガレージの固定資産税の計算方法と評価額の決まり方
固定資産税の計算式はシンプルですが、もとになる「評価額」はさまざまな要素で決まります。
固定資産税の計算式
ガレージの固定資産税は、次の式で計算します。
固定資産税額 = 固定資産税評価額(課税標準額)× 1.4%(標準税率)
市街化区域内では、これに加えて都市計画税(上限0.3%)がかかる場合があります。
また、同じ市町村内に持っている家屋の課税標準額の合計が20万円未満なら、免税点以下として固定資産税は課税されません。ただし、住宅と同じ敷地のガレージは住宅と合算されるため、ほとんどの場合は免税点を超えます。
評価額の決まり方
評価額は、そのガレージを「同じものを今建て直したらいくらかかるか」という再建築費をもとに算出されます。
基礎・構造材・外壁・屋根・内装・設備といった項目ごとに評点が設定され、1平方メートルあたりの評点に面積をかけて全体の評点が決まる仕組みです。
建築費からの税額シミュレーション
建築費から評価額を推計する目安は、建築費の約50〜60%です。
| 建築費 | 評価額の目安(50〜60%) | 年間の固定資産税(1.4%) |
|---|---|---|
| 200万円 | 100万〜120万円 | 約14,000〜16,800円 |
| 300万円 | 150万〜180万円 | 約21,000〜25,200円 |
| 500万円 | 250万〜300万円 | 約35,000〜42,000円 |
※都市計画税や減額措置は含んでいません。実際の税額は自治体の家屋調査で決まります。
ガレージのタイプで評価額の算出が異なる
同じ面積でも、独立したプレハブ車庫とビルトインガレージでは評価額が大きく変わります。
- 独立ガレージ:基礎から屋根まで、すべての要素を評価に含める
- ビルトインガレージ:外壁や屋根を住宅と共有するため、そのぶん評価が抑えられる
新築住宅の減額措置
一定の要件を満たす新築住宅は、新築後3年間(長期優良住宅などは5年間)、住宅部分の固定資産税が2分の1に減額されます(床面積120㎡相当分まで)。
ビルトインガレージは住宅と一体の家屋なので、この減額の判定に含まれる場合があります。一方、独立ガレージは住宅とは別の家屋(附属家)として扱われるため、減額の対象外になるのが一般的です。
減額の要件や適用期限は税制改正で変わることがあるため、最新の情報は自治体で確認しましょう。
内装・設備の選択で評価額が変わる
ガレージの内装や設備も、評価額を左右する要素です。
- 床の仕上げ(金ゴテ仕上げは低め、タイル・石貼りは加点)
- 電動シャッターの有無
- 給湯設備の有無
- 防火性能の高い建材
こうした選択の積み重ねで、年間の税額に数千円程度の差が出ることがあります。
3年ごとの評価替え
固定資産税の評価額は、3年ごとの「評価替え」で見直されます。建物の経年劣化が反映されるため、評価額は基本的に少しずつ下がっていく仕組みです。
ただし、建築資材の価格が大きく上がった時期には、評価額があまり下がらないこともあります。
正確な税額は事前相談で確認を
実際の税額を知りたい場合は、完成予定の図面を持って市町村の固定資産税課に相談するのが確実です。
設計段階の小さな選択が、長期的には大きな税負担の差になることもあります。しっかり情報を集め、計画的に進めましょう。
「容積率の1/5緩和」で固定資産税は安くならない
容積率の1/5緩和特例と固定資産税の減額は別物です。この誤解で混乱している施主は少なくありません。
根拠になる法律がそもそも違う
容積率の緩和措置は、建築基準法に基づく都市計画上のルールです。車庫部分を延床面積の5分の1まで容積率の計算から除外でき、ガレージ付き住宅を建てやすくする目的があります。
一方、固定資産税は地方税法に基づく制度です。「そこに価値のある家屋があるか」という事実に対して課税されます。
2つは目的も根拠法もまったく異なる仕組みなのです。
確認申請の面積表を見るとわかる
別の制度であることは、建築確認申請の面積表(求積表)を見るとよくわかります。たとえば次のように記載されます。
| 項目 | 面積 |
|---|---|
| 延べ面積(ガレージを含む) | 150㎡ |
| うち自動車車庫等の部分 | 30㎡ |
| 容積率算定用の延べ面積(緩和後) | 120㎡ |
容積率の計算から外れるガレージの30㎡も、図面にははっきり記載されています。緩和を正しく受けるには、その部分の面積を正確に申告する必要があるからです。
「容積率に入らない=建物として記録されない」のではありません。むしろ「建物であることが明確に記録されている」と言えます。
固定資産税の評価ではガレージ部分も家屋として扱われる
固定資産税の家屋調査では、図面や現地の状況からガレージ部分も含めて評価されます。容積率の緩和を受けているかどうかに関係なく、ガレージは課税対象です。
緩和措置は「建物の密度を計算するときに一部を除く」だけで、「建物が存在しないことにする」わけではありません。
税負担を左右するのは構造と仕上げ
「容積率が緩和されるから固定資産税も安くなるはず」という考えは、法律の仕組みを取り違えています。
ビルトインガレージの税負担を左右するのは、外壁や屋根を住宅と共有する構造や、仕上げ・設備の選び方です。容積率の緩和がもたらすのは、「同じ敷地でより広い住宅を建てられる」というメリットにすぎません。
資金計画で誤解しないために
この誤解は、住宅の資金計画にも影響します。「容積率が緩和されるから税金もお得」と考えて予算を組むと、実際に固定資産税の通知が届いてから後悔しかねません。
ビルトインガレージを検討するときは、容積率と固定資産税は別物だと理解したうえで判断しましょう。不明な点は、建築士・税理士・市町村の窓口に相談すると確実です。
ガレージ設置時に知っておきたい建築法規と注意点
ガレージを設置するときは、固定資産税だけでなく建築基準法の制限にも注意が必要です。
建ぺい率:カーポートも建築面積に算入される
最初に確認したいのが建ぺい率(敷地面積に対する建築面積の割合)です。
壁のないカーポートでも、原則として「建築面積」に算入されます。ただし、次の4つの条件をすべて満たすと、屋根の先端から水平距離1m以内の部分を建築面積から除外できます。
- 外壁のない部分が連続して4m以上ある
- 柱の間隔が2m以上ある
- 天井の高さが2.1m以上ある
- 地階を除く階数が1(平屋)である
この緩和を使えば、カーポートの算入面積を大きく減らせます。
容積率の緩和措置
前述のとおり、車庫部分は延床面積の5分の1を上限に容積率の計算から除外できます。敷地を有効に活用できる制度ですが、固定資産税とは関係がない点に注意しましょう。
建築確認申請:2025年4月の法改正に注意
2025年4月の建築基準法改正で、いわゆる「4号特例」が縮小されました。
- 木造2階建ての住宅など(新2号建築物):構造などの審査が必要に。ビルトインガレージ付きの木造2階建て住宅の多くがこれに当たる
- 平屋かつ200㎡以下の建物(新3号建築物):独立ガレージやカーポートの多くが該当し、都市計画区域内では従来どおり確認申請が必要
また、防火地域・準防火地域では、10㎡以下の小さなカーポートや物置でも確認申請が必要です。屋根材などにも防火上の基準があるため、製品選びの段階で確認しておきましょう。申請漏れは違反建築となり、是正を求められる可能性があります。
内装制限と材料選び
自動車車庫は、建築基準法上の内装制限の対象です。壁と天井の室内側は、準不燃材料以上で仕上げる必要があります。
ビルトインガレージの場合は住宅部分との間の仕様にも関わるため、建築士やハウスメーカーに確認しておくと安心です。
シャッターの設置と防犯対策
シャッターは防犯面で心強い設備です。電動シャッターは便利ですが、構造や防火上の要件があるため、設置前にハウスメーカーや建築士へ相談しましょう。
登記と申告の手続き
ガレージを新築したら、登記の手続きも忘れてはいけません。
家屋の要件を満たす建物を新築した場合、所有者は新築から1か月以内に表題登記を申請する義務があります(不動産登記法47条)。怠ると、10万円以下の過料の対象です。
既存の住宅にガレージを増築した場合も、登記の変更や自治体の家屋調査が必要になるケースがあります。
法規全体を見据えて計画する
ガレージの設置は、固定資産税だけでなく複数の法規をあわせて考える必要があります。
設計段階で建築士や市町村の建築指導課に相談し、確認申請の要否・内装制限・登記の手続きまで全体を把握しておくことが、トラブルを防ぐ最善の策です。
固定資産税を抑えるガレージ設計の工夫
ガレージの固定資産税は、設計段階の工夫で合法的に抑えられます。
機能を損なわず、むしろ使い勝手や将来の変更のしやすさにつながる工夫も少なくありません。
| 工夫 | 税負担を抑える選び方 |
|---|---|
| 構造材 | 鉄骨造・RC造より木造を選ぶ |
| 床の仕上げ | タイル・石貼りより金ゴテ仕上げ |
| 給湯設備 | 単独の給湯器を付けず、水栓のみにする |
| 収納 | 造り付けの棚より可動式のラック |
| 照明・電気 | 必要な設備に絞ってシンプルに |
構造材の選び方
まず検討したいのが構造材です。
鉄骨造やRC造(鉄筋コンクリート造)と比べると、木造は評価額が低くなる傾向があります。
さらに木造は、経年による評価額の下がり方も非木造より早い傾向です。
耐久性や防火性能に問題がなければ、木造を選ぶことで建築費と税負担の両方を抑えられます。
床の仕上げ
床の仕上げは評価額に直接影響します。
コンクリート金ゴテ仕上げ(コテで表面を平らにならした仕上げ)なら、評価額を最小限に抑えられます。
一方、タイルや石貼りにすると加点され、年間の税額が数千円上がる可能性があります。
実用性とコストのバランスを考えると、シンプルな仕上げが賢明でしょう。
給湯設備の仕様
流し台を設置する場合は、水だけの仕様にとどめるのも一つの方法です。
お湯が必要なときは、小型の電気ケトルなどで対応できます。
ガレージ内に瞬間式給湯器を単独で設置すると評価の加点が大きくなり、年間の税額が上がる可能性があります。
ガレージや小屋では生活環境として利用するのであれば、別ですが
収納スペースと割り切って設計するのも重要です。
収納は可動式にする
作り付けの棚やカウンターは、家屋の一部として評価額に加算されます。
スチールラックなどの可動式の家具で対応すれば、評価額には影響しません。
レイアウトを自由に変えやすくなるのも、可動式収納のメリットです。
特に小屋やガレージには物を収納したり、車・バイクを収納するため
棚やカウンターなどを設置したくなりますが、必要以上に設置することは固定資産税が上がる可能性があります。
そうならないためにも、しっかり検討し家具の棚などで収納ができるのであればそういったものを活用しましょう。
照明・電気設備の選び方
照明やコンセントも見直しの対象です。
必要以上に豪華な照明は避け、シンプルで実用的なものを選ぶと評価額を抑えられます。
電気自動車の充電設備などは、建物と一体の設備として評価に含まれる場合があります。
照明やコンセントは必要性をよく検討してから導入しましょう。
家屋調査の後に内装を後付けするのはNG
「家屋調査が終わってから内装を追加すれば節税になる」という考えは避けてください。
固定資産税の評価は家屋調査時点の状態で決まります。
その後に内壁を張ったり設備を追加したりすれば、本来は再評価の対象になります。
申告を求める自治体もあり、法令を守るうえで好ましくありません。
節税は設計段階の判断がすべて
ガレージの税負担は、設計段階の選択で大きく変わります。
構造から内装、設備まで、それぞれの段階でコストを意識して判断することが、合法的で効果的な節税につながります。
未登記のガレージはバレる?リスクと正しい手続き
「登記をしなければ固定資産税はかからない」と考えている方もいますが、これは大きな誤解です。
ここからは、ガレージや小屋を建てる上で知っていないと脱税になったり、後からまとめて税金の納付が必要になったりする可能性を見ていきます。
未登記でも固定資産税は課税される
未登記の建物にも固定資産税はかかります。
市町村は、登記されていない家屋を「家屋補充課税台帳」に登録して課税します。
登記は課税の条件ではなく、自治体が建物を把握する手段の一つにすぎません。
最長5年分さかのぼって課税される
課税漏れが後から見つかると、地方税法に基づき原則として最長5年分さかのぼって課税されます。
偽りや不正な行為があった場合は、最長7年分までさかのぼることもあります。
何年分もの税金をまとめて請求されると、一度の負担は大きくなります。
「バレなければ大丈夫」という考えは非常に危険です。
また、悪質と判断されれば追徴課税(通常の固定資産税に上乗せされる税)などを請求されることもあり得ます。
前述のとおり、建物を新築したら表題登記の申請義務もあります。必ず正しく手続きをしましょう。
自治体の調査能力は大きく進化している
未登記のガレージが見つかりやすくなっているのは、自治体の調査能力が大きく進化しているからです。
航空写真による調査
多くの自治体が、定期的に航空写真を撮影して新築や増築を把握しています。
1月1日は固定資産税の賦課期日にあたるため、その前後の写真は課税判断の重要な資料です。
さいたま市では、前年との航空写真の比較にAIを導入し、調査時間を大幅に短縮したと報じられています。
衛星画像の活用
衛星画像の差分解析で家屋の変化を抽出する取り組みも始まっています。愛知県半田市の実証実験では、衛星画像から家屋の変化を高い割合で抽出でき、課税の修正につながったと報告されています。
GIS(地理情報システム)
航空写真・地図・課税台帳・登記情報を1つの画面に重ねて表示できます。
「写真に屋根があるのに台帳に家屋がない」箇所がすぐわかるのです。
全棟調査の外部委託
職員の人手不足を補うため、市内の建物を外観から確認する調査を民間に委託する自治体も増えています。
航空写真では見えない壁の追加なども、地上からの調査で見つかります。
未登記の建物が見つかる主なルート
- 建築確認申請:確認申請の情報は、自治体が新築家屋を把握する主要な手がかりの一つ
- 登記所からの通知:登記が行われると、登記所から市町村へ通知される
- 相続・売却のタイミング:2024年4月から相続登記が義務化され、建物の登記状況を確認する機会が増えた
- 関係者への調査:徴税吏員には質問検査権があり、必要に応じて施工業者などの関係者に質問や資料の確認ができる
施主が黙っていても、施工業者の契約書や図面から建物の存在時期がわかる可能性があります。
また、衛星画像なども活用されておりそういった衛星画像なども見つかる手法になっています。
最初から正しく登記・申告するのが一番
未登記のガレージは「いつか必ず見つかる」と考えるべきです。
後から何年分もの税金をまとめて請求されるより、最初から適正に登記・申告するほうが、長い目で見て安心かつ経済的な選択と言えます。
固定資産税がいくらになるのかまずは相談を行い、
ガレージや小屋を建てる前に把握し適切に登記・申告を行いましょう。
ガレージの固定資産税に関するよくある質問
- カーポートに固定資産税はかかりますか?
-
屋根と柱だけのカーポートは外気分断性を満たさないため、原則としてかかりません。
ただし三方以上を壁で囲むと課税対象になる可能性があります。 - 物置型のバイクガレージは課税対象ですか?
-
地面に置いているだけなら非課税とされることが多いものの、基礎やアンカーで固定すると定着性ありと判断され、課税対象になる可能性があります。
- ビルトインガレージは容積率から除外されるので、固定資産税もかからない?
-
いいえ。基本課税対象です。
容積率の緩和は建築基準法上の制度で、固定資産税とは無関係です。ビルトインガレージは住宅の一部として課税されます。
- ガレージの固定資産税は年間いくらくらいですか?
-
目安は「建築費×50〜60%×1.4%」です。
建築費300万円なら年間約2.1万〜2.5万円が目安ですが、実際の額は構造・仕上げ・設備によって変わります。 - 登記していないガレージにも固定資産税はかかりますか?
-
かかります。
未登記の家屋は家屋補充課税台帳に登録されて課税され、後から見つかると最長5年分さかのぼって課税される可能性があります。
まとめ:ガレージの固定資産税は設計段階で決まる
- ガレージは「定着性・外気分断性・用途性」の3つをすべて満たすと課税対象
- 屋根と柱だけのカーポートは原則非課税だが、三方以上の壁の後付けで課税対象になることも
- ビルトインガレージは住宅の一部として課税され、容積率の緩和とは無関係
- 構造材・床の仕上げ・給湯設備・収納の選び方で、合法的に税負担を抑えられる
- 未登記でも課税され、航空写真やAIの活用で発見されやすくなっている
ガレージの固定資産税は、建ててから対策するのが難しい税金です。計画段階で図面を持って市町村の税務窓口に相談し、納得したうえで設計を進めましょう。